"*" geeft vereiste velden aan

Kleinschalig akkerbouwbedrijf kan bron van inkomen blijven
Nieuws
Alle berichten
Kleinschalig akkerbouwbedrijf kan bron van inkomen blijven
Een akkerbouwbedrijf kan ook bij beperkte en wisselende resultaten nog steeds een bron van inkomen zijn. Dat blijkt uit een recente uitspraak van het Gerechtshof ’s-Hertogenbosch. De belastinginspecteur stelde dat vanaf 2019 geen sprake meer…
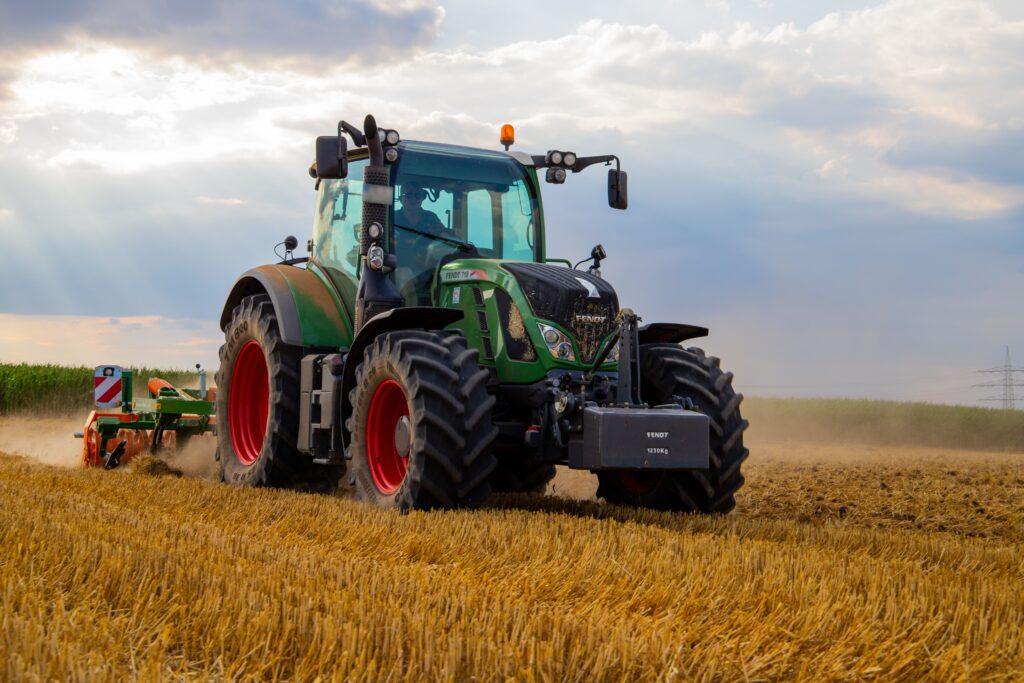
Een akkerbouwbedrijf kan ook bij beperkte en wisselende resultaten nog steeds een bron van inkomen zijn. Dat blijkt uit een recente uitspraak van het Gerechtshof ’s-Hertogenbosch.
De belastinginspecteur stelde dat vanaf 2019 geen sprake meer was van een bron van inkomen, omdat een voordeel redelijkerwijs niet meer te verwachten zou zijn. Het hof ging daar niet in mee.
Voor een bron van inkomen gelden drie voorwaarden: deelname aan het economische verkeer, het oogmerk om voordeel te behalen en een objectieve verwachting dat voordeel kan worden behaald. Vooral die laatste voorwaarde stond ter discussie.
Volgens het hof moet de beoordeling in principe per jaar plaatsvinden. Een negatieve totaalwinst over meerdere jaren betekent dus niet automatisch dat er geen bron van inkomen meer is. Ook kunnen resultaten in de akkerbouw sterk schommelen. Dat het bedrijf 18 hectare omvatte, was onvoldoende om te concluderen dat het niet levensvatbaar was.
Heb je vragen over fiscale beoordeling van je agrarische onderneming? Neem dan contact met ons op.
Lees ook andere berichten
Alle berichten →
Verlenging pacht bij overheid is niet vanzelfsprekend
Sinds het Didam-arrest moeten overheden bij het uitgeven van grond gelijke kansen bieden aan mogelijke gegadigden.…
Lees meer →
Subsidieregeling extensivering melkveehouderij langer open
De openstellingsperiode van de Subsidieregeling extensivering melkveehouderij is met zes maanden verlengd. Aanvragen kan nu tot…
Lees meer →
Nieuwe periode voor rustgewassenverplichting vanaf 2027
Op zand- en lössgronden moest in de periode 2023-2026 minimaal één keer een rustgewas worden geteeld.…
Lees meer →